 資料ダウンロード
 無料相談
飲食店の追加融資は可能?審査のポイント・必要書類・相談先を解説
- 更新日:
- 更新日:


| この記事でわかること💡 ✅借入金の返済中に追加融資を申し込む際の注意点 ✅店舗の収支や返済状況を伝えるためにそろえたい資料 ✅資金が必要になる時期に合わせた相談と申し込みの準備 ✅追加融資が難しいときの対応と店舗資産を活用する方法 |
借入金の返済が残っているなかで、仕入れや設備の更新に新たな資金が必要になることもあるでしょう。
日本政策金融公庫では、現在の借入金を返済中でも、新たな融資を申し込むことができます。
借入中であることだけを理由に、相談を諦める必要はありません。
ただし、融資の可否や金額は審査によって決まります。
希望額を考えるときは、今の返済と営業費用を支払った後に、追加分の返済に回せる資金が残るかを確かめましょう。
店舗の収支と既存借入金の返済予定を照らし合わせると、必要な金額だけでなく、借りた後の見通しも説明しやすくなります。
この記事では、追加融資の審査に向けた準備から相談先、必要書類までを解説します。
融資が難しいときの対応と、営業中の店舗資産を活用し、新たに借り入れずに資金を確保する方法も紹介します。
目次
飲食店は既存の借り入れがあっても追加融資を受けられる?
現在の借入残高を把握し、利用中の制度で追加の申し込みを受け付けているかを確かめるところから始めましょう。
返済が終わっていなくても申し込めますが、融資の可否や金額は、申し込み後の審査で判断されます。
返済途中でも追加融資の申し込みは可能
日本政策金融公庫の生活衛生関係営業者向けFAQには、融資限度額の範囲内で追加融資を申し込む方法や、複数の融資制度を組み合わせる方法が案内されています。
現在の借入金を完済してからでなければ、次の申し込みができないわけではありません。
一方、限度額の未利用分が、そのまま借りられる金額になるとは限りません。
業績や負債、今回の資金使途なども審査されるため、申し込み時の希望額と実際の融資額は分けて考えておきましょう。
銀行・信用金庫に申し込む場合は、公庫の案内を当てはめず、取引先の窓口で受け付け条件を確認する必要があります。
追加融資と借り換えの違い
追加融資は、今ある借入金を残したまま、新たな資金を借りる方法です。
追加分の返済が加わると月々の負担も増える可能性があるため、希望額だけを見て判断することは避けましょう。
返済予定を検討するときは、既存分と追加分の借入残高、毎月の返済額を合算します。
その総額を店舗の収支でまかなえるかが、借入額を考える際の確認点です。
これに対して借り換えは、新たに借りた資金で既存借入金を返済し、金利や返済期間、借入先などを見直す方法です。
現在の契約の条件を変えるだけの手続きとは異なり、新しい融資契約を結びます。
借り換えと追加融資を併せて利用するときは、融資額と営業に使える資金を区別しておきましょう。
新たな融資額のうち、既存借入金の返済や手数料などに充てる分は手元に残りません。
それらを差し引いた金額で、予定している支払いをまかなえるか確かめる必要があります。
飲食店が追加融資を検討する主な場面

仕入れや給与の支払いをつなぐ資金と、厨房機器や新店に投じる資金では、準備する資料や返済の見通しも変わります。
まずは使い道ごとに、必要額と支払時期を分けて考えましょう。
運転資金が不足している場合
キャッシュレス決済の売上がまだ入金されていないのに、給与や仕入れ代金の支払日を迎えることがあります。
こうした入出金のずれがあると、利益が出ている店でも支払いに使う現金が足りなくなります。
家賃や人件費、仕入れ代金の支払日と売上の入金日を並べ、不足が生じる時期と金額を把握しましょう。
運転資金の追加融資を相談する際も、この予定を示すと必要額の根拠を伝えられます。
ただし、毎月の営業で赤字が続いているなら、入金までの期間を借り入れでつなぐだけでは、不足を解消できないことがあります。
当面の支払いをまかなう方法と併せて、食材の原価、人員配置、販売価格なども見直す必要があります。
営業収支を改善し、返済に充てる資金を残せるか検討しておきましょう。
金融機関には、入出金のずれを補うための資金なのか、継続的な赤字への対応なのかを分けて伝えると、店舗の状況を説明しやすくなります。
あわせて読みたい👇

厨房設備の更新や店舗改装を行う場合
冷蔵庫の買い替えや厨房の改修では、どの機器を導入し、どのような工事を行うのかが分かる見積書を用意しましょう。
加熱機器の更新や客席の改装も、設備資金として融資を相談できます。
食材の仕入れや給与に使う運転資金は別に計算し、設備にかかる費用と混同しないようにしておきます。
見積額を確認する際は、本体価格や工事代金以外に発生する費用も確認しましょう。
機器の搬入・設置、古い設備の撤去にも費用がかかります。
休業を伴う工事なら、その間の家賃なども含め、営業を再開するまでに必要な資金を計算しましょう。
返済計画には、設備を入れた後の変化も反映させます。
例えば、光熱費をどれほど削減できるか、調理効率が上がることで料理の提供数をどれほど増やせるかを試算しておくと役立ちます。
その結果を売上や利益の予測につなげ、設備投資後の収支から返済を続けられるか検討しましょう。
2号店の出店や店舗拡大を計画している場合
2号店に必要な資金を計算する際も、既存店の返済は続きます。
新店の開業費用を確保できるかに加え、出店後も既存借入金を返せるかを確かめておきましょう。
資金計画は、既存店の売上・利益の実績と、新店で見込む収支を分けて作ります。
そのうえで、出店準備費用、開店後の運転資金、既存借入金の返済額を合わせ、事業全体で必要な金額を把握します。
既存店で利益が出ていても、新店が同じように売れるとは限りません。
来店客数は、新店の立地や客層、席数、料理を提供できる体制から見積もりましょう。
想定した売上に届かなかったときの収支も試算しておく必要があります。
また、既存店の資金やスタッフを出店準備に振り向ける場合は、既存店の営業体制や売上への影響も資金計画と併せて確認しましょう。
飲食店の追加融資で確認される主なポイント
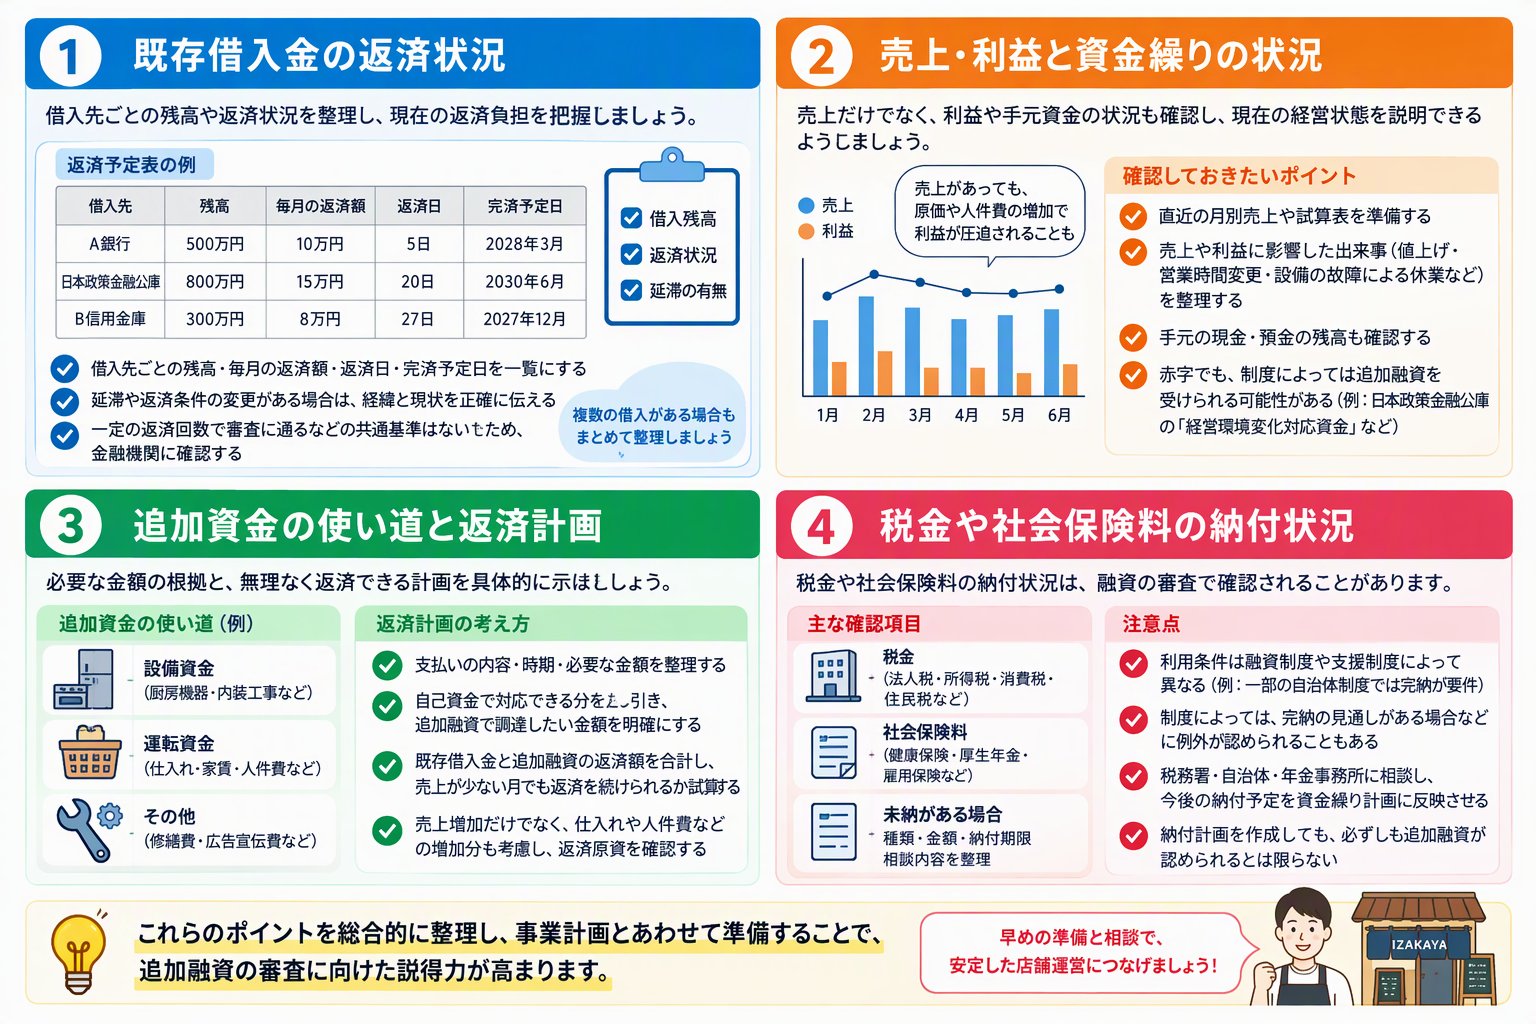
希望する借入額を相談する際は、既存借入金をどう返済しているか、追加分も含めて今後どう返すかを説明できるようにしておきましょう。
審査で重視される点は金融機関や融資制度によって異なりますが、ここでは追加融資を検討する際に確認しておきたい主なポイントを解説します。
既存借入金の返済状況
現在の借入状況は、返済予定表をもとに整理しましょう。
借入先ごとの残高、毎月の返済額、返済日、完済予定日を一覧にすると把握しやすくなります。
複数の金融機関から借り入れている場合も、それぞれの返済条件をまとめておくことで、追加融資を受けた後の返済負担を具体的に説明できます。
過去に返済が遅れたり、返済条件を変更したりしている場合は、その経緯や現在の状況を金融機関へ正確に伝える必要があります。
東京信用保証協会は、保証付き融資や金融機関独自の融資で返済の延滞などがある場合、信用保証を利用できないと案内しています。
一方、追加融資の審査基準は金融機関や融資制度によって異なります。
そのため、一定の回数を返済すれば審査に通るといった共通の基準があるわけではありません。
売上・利益と資金繰りの状況
売上が伸びていても、食材費や人件費の増加によって利益が圧迫されていれば、借入金の返済に使える資金は十分に残らない可能性があります。
追加融資を検討する際は、売上の増減だけで判断せず、利益の状況や手元の現金・預金も合わせて確認しましょう。
前回の借り入れ後に売上や利益が変わった場合は、直近の月別売上や試算表を使い、現在の経営状況を金融機関に説明しましょう。
値上げや営業時間の変更、設備の故障による休業など、売上や利益に影響した出来事も記録しておくと、業績が変化した理由を伝えやすくなります。
赤字が出ている飲食店でも、経営状況や利用する融資制度によっては、追加融資を受けられる可能性があります。
例えば、日本政策金融公庫には、社会的・経済的環境の変化などの外的要因によって一時的に業況が悪化しているものの、中長期的には回復が見込まれる事業者を対象とした「経営環境変化対応資金」があります。
飲食店が生活衛生関係営業者向けの制度を利用する場合は、対象となる資金使途や必要書類が異なるため、公庫の窓口や生活衛生同業組合へ確認しましょう。
利用を検討する際は、自店が対象となるかを窓口で確認してください。
赤字になった原因や今後の改善策、資金繰りの見通しを整理しておくと、現在の経営状況を具体的に説明できます。
追加資金の使い道と返済計画
資金不足という事情だけでは、必要な融資額の根拠までは伝わりません。
まず、支払いの内容や時期、必要な金額を整理しましょう。
そこから自己資金で対応できる分を差し引くことで、追加融資で調達したい金額を具体的に説明できます。
設備の購入費用と日常の営業費用が重なる場合は、設備資金と運転資金を分け、それぞれの必要額と支払予定日をまとめましょう。
借入金の返済に充てる資金を「返済原資」といいます。
例えば、設備の導入によって料理の提供数を増やす場合、売上の増加だけで返済能力を判断することはできません。
追加で発生する仕入れ代金や人件費なども考慮し、返済に使える資金がどれほど残るかを確認する必要があります。
返済計画を立てる際は、既存借入金と追加融資の返済額を合計し、売上が少ない月でも営業に必要な支払いと借入金の返済を続けられるか試算しましょう。
税金や社会保険料の納付状況
追加融資を申し込む際には、税金や社会保険料の納付状況を確認されることがあります。
税金や社会保険料に関する利用条件は、融資制度や支援制度によって異なるため、事前に確認しておきましょう。
例えば、渋谷区の融資あっせん制度では、所定の税金を完納していることが要件とされています。
また、東京都の信用保証料補助にも、社会保険料等の滞納に関する条件が設けられています。
ただし、制度によっては、完納の見通しが立っている場合などに例外が認められることもあります。
利用を検討する際は、各制度の要件を個別に確認しましょう。
税金や社会保険料に未納分がある場合は、その種類や金額、納付期限を確認しましょう。
すでに担当窓口へ相談している場合は、相談内容も整理しておくと、現在の状況を金融機関へ説明しやすくなります。
また、税務署や自治体、年金事務所などに相談し、今後の納付予定を資金繰り計画に反映させることも大切です。
ただし、納付計画を作成したからといって、追加融資が認められるとは限りません。
あわせて読みたい👇

飲食店が追加融資を申し込むタイミング
相談の時期は「前回借りてから何か月たったか」よりも、「いつ資金が足りなくなるか」から考えます。
資金繰り表で不足する時期が見えたら、金融機関への相談と書類の準備を始めましょう。
資金が不足する前に相談する
設備更新は見積もりを取得した段階、運転資金は入出金の予定から不足が見込まれた段階で相談を始めるとよいでしょう。
必要額と支払期限を伝え、予定している支出が融資の対象になるかを、契約・発注前に確かめておきましょう。
申し込み後も資料の確認、面談、審査、契約などがあり、追加資料の提出を求められることもあります。
支払予定は、申し込み後すぐに入金されると考えて組まないようにしましょう。
期限が迫っているときは、資金が必要な日と、提出できる書類・まだそろわない書類を金融機関へ伝えます。
赤字や返済の遅れがある場合の注意点
赤字決算は損益の問題で、返済の延滞は支払期日の問題です。
損益と返済状況を分けて整理し、現在の取引金融機関へ早めに相談しましょう。
金融機関へ相談する際は、赤字や返済の遅れが生じた理由、改善の進み具合、今後返済できる金額を資料にまとめておきましょう。
追加融資だけでなく、既存借入金の返済条件を変更できるかも確認することが大切です。
ただし、どちらの対応が認められるかは金融機関等の判断によります。
返済日を過ぎるまで待たず、支払いが難しくなりそうな時点で連絡すれば、今後の営業計画と合わせて相談を進められます。
追加融資を受けても経営を立て直せる見込みがない場合は、借入額を増やす前に返済条件や営業収支の見直しを検討する必要があります。
飲食店の追加融資の主な相談先
すでに借りている金融機関へ資金需要を伝え、用途と事業の状況に合う制度を相談する方法があります。
別の窓口を利用する場合も、既存借入金の一覧を共有すれば、事業全体の返済負担を伝えられます。
日本政策金融公庫
飲食店などの小規模事業者は、政策金融機関である日本政策金融公庫に事業資金を相談できます。
利用中の方は現在の取引を伝え、前回の融資後の実績と、新たに資金が必要になった理由を説明しましょう。
飲食店が利用できる融資制度には、日本政策金融公庫の「生活衛生貸付」もあります。
対象となる営業や資金の使い道など、制度ごとの利用条件を確認しましょう。
「一般貸付(生活衛生貸付)」の使途は設備資金ですが、振興計画の認定を受けた生活衛生同業組合の組合員向けの「振興事業貸付」は、設備資金と運転資金を扱います。
厨房設備の更新なのか、日々の営業資金なのかを分けて伝えると、検討する制度を絞りやすくなります。
一般貸付を利用する場合は、原則として都道府県知事の「推せん書」が必要ですが、設備資金の申込額が500万円以下の場合は不要です。
一方、振興事業貸付を利用する場合は、生活衛生同業組合の長が発行する「振興事業に係る資金証明書」が必要になります。
利用を希望する制度に必要な手続きや書類は、公庫の窓口、生活衛生同業組合、都道府県の生活衛生営業指導センターへ確認しておきましょう。
これから飲食店を開業する方も、現在の借入状況や創業計画を伝えたうえで、利用できる融資制度について相談できます。
銀行・信用金庫
取引中の金融機関には、借入残高や返済状況に加え、前回の決算から経営状況がどう変わったかを伝えましょう。
売上の増加に伴って仕入れの支払いが先行しているなら、実績と入出金予定を、改装や追加出店なら、見積書・事業計画と既存店の返済を続けられる見通しを示す必要があります。
検討する融資に信用保証協会の保証を付けるかどうかによって、手続きや費用も異なります。
利用できる融資制度や必要書類を確認するとともに、金利や保証料、手数料、返済条件も比較することが大切です。
銀行と信用金庫のどちらが審査に通りやすいかは一概に判断できません。
複数の金融機関へ相談する場合は、希望額や資金の使い道を同じ条件で伝え、提示された内容を比較しましょう。
信用保証協会と自治体の制度融資
信用保証協会の保証付き融資を利用する場合は、金融機関と信用保証協会の役割の違いを理解しておきましょう。
実際にお金を貸すのは金融機関で、信用保証協会はその借り入れを保証する役割を担い、事業者には信用保証料の負担が生じます。
協会が直接融資するわけではなく、返済が滞って代位弁済が行われても、事業者の返済義務はなくなりません。
自治体の制度融資を調べる際も、所在地を管轄する自治体や協会、取扱金融機関で、融資と保証の関係を確認しましょう。
自治体が定める対象者・資金使途などの条件のもとで、金融機関が融資し、協会が保証する制度もあり、地域や制度によっては利子・保証料の補助を受けられます。
相談では現在の保証付き融資の残高も伝え、新たな資金需要について利用できる制度を尋ねましょう。
制度の利用条件を満たしていても、金融機関や信用保証協会の審査結果によっては融資を受けられない場合があるため注意が必要です。
追加融資の申し込みに必要な書類と準備

過去の業績だけでは、今いくら不足しているのか、追加資金を使った後に返せるのかまでは伝わりません。
過去の業績、現在の資金繰り、今後の事業計画を示せる資料をそろえましょう。
必要書類や提出対象となる期間は、金融機関や融資制度によって異なるため、申し込み先へ事前に確認しましょう。
決算書・確定申告書・試算表
業績や財務状況を伝えるために、まず「決算書」と「確定申告書」をそろえましょう。
法人は確定申告書・決算書、個人事業主は確定申告書と「青色申告決算書」または「収支内訳書」など、事業形態に応じた資料から、売上・利益・資産・負債を説明できます。
公庫の国民生活事業のインターネット申し込みでは、以前利用した方にも原則として最近2期分の申告関係書類が案内されています。
申告を1期しか終えていない場合などは取り扱いが異なるので、自店に必要な範囲を確かめてそろえましょう。
決算書に反映されていない直近の業績は、試算表や月別実績を使って説明できます。
日本政策金融公庫では、決算から時間が経過している場合、最近の試算表の提出を求めることがあります。
ただし、必要な書類は利用する融資制度や申し込み先によって異なります。
売上・利益が大きく動いている場合は、数字とともに、その理由も説明できるようにしておくと相談に役立ちます。
資金繰り表と既存借入金の返済予定表
月末にはお金が残る計画でも、月の途中の給与や仕入れ代金までまかなえるとは限りません。
売上の入金と、仕入れ・給与・家賃・税金などの支払いを資金繰り表に並べると、不足が生じる日と金額を確かめられます。
入出金の予定に加え、借入先ごとの返済額や返済日、残りの返済期間も資金繰り表で確認しましょう。
一覧にすれば、毎月の返済総額と支払いが重なる時期を確認できます。
追加融資の提示条件をもとに、資金繰り表に追加分の返済予定を書き込みましょう。
元本の据置期間がある場合は、元本返済が始まった後も無理なく支払いを続けられるか確認が必要です。
事業計画書と資金使途を示す資料
事業計画書では、資金が必要な理由と使い道を、調達後の収支見込みや返済計画に結び付けて示しましょう。
所定の様式が全ての申し込みで必須とは限りませんが、次の内容をまとめると計画の根拠を伝えやすくなります。
✅資金が必要になった理由と、使い道ごとの金額・支払予定日
✅設備更新や出店による売上・経費の変化と、その見込みの根拠
✅自己資金と追加借入金で、それぞれまかなう金額
✅既存分と追加分を合わせた返済予定と、売上が下振れした場合の対応
設備の購入・工事なら見積書、運転資金なら支払いの内訳や入出金予定を用意すると、希望額を裏付けられます。
生活衛生貸付の証明書類など、制度に応じた準備もあるため、必要書類は申し込み先の案内に沿って揃えましょう。
あわせて読みたい👇
飲食店の追加融資が難しい場合の対応方法
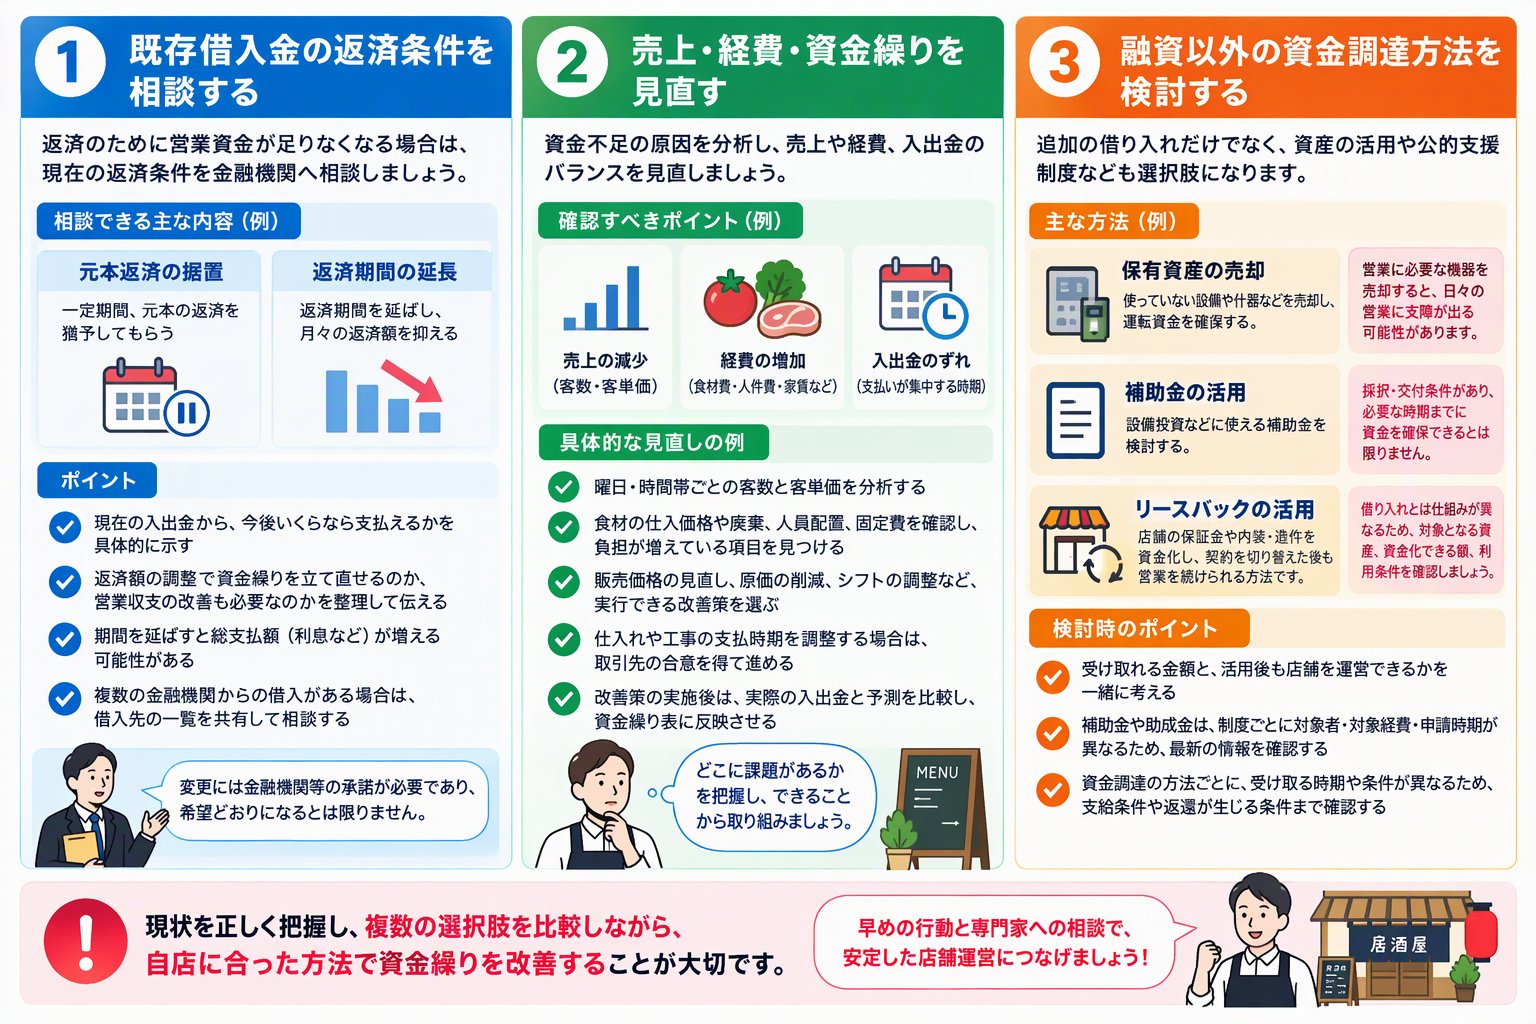
希望どおりに借りられない場合は、まず支払期限と不足額、資金が足りなくなった原因を確認しましょう。
既存借入金の返済条件について金融機関へ相談するほか、売上や経費の見直し、融資以外の資金調達も選択肢になります。
既存借入金の返済条件を相談する
返済のために営業資金が足りなくなるなら、今の返済予定をそのまま続けられるか、借入先へ相談しましょう。
一定期間の元本返済の据置や返済期間の延長などを話し合えますが、変更には金融機関等の承諾が必要であり、希望どおりになるとは限りません。
相談内容を具体的にするには、現在の入出金から、今後いくらなら支払えるかを示すことが必要です。
返済額の調整で資金繰りを立て直せるのか、営業収支の改善も必要なのかを整理し、取り組む内容と合わせて伝えましょう。
期間を延ばせば月々の返済額が下がっても、利息などを含めた総負担は増える可能性があります。
また、複数の金融機関から借りていれば、金融機関同士で調整が必要になることもあるため、相談時には借入先の一覧を共有しておきます。
売上・経費・資金繰りを見直す
資金不足の理由が売上の減少なのか、経費の増加なのか、それとも入出金のずれや返済負担なのかによって、対応は変わります。
不足している金額だけでなく、支出が増えている項目や支払いが集中する時期も確認しましょう。
売上があるのに利益が残らないときは、曜日・時間帯ごとの客数と客単価に、食材の仕入価格や廃棄、人員配置、家賃などの固定費を照らし合わせてみましょう。
どこで負担が増えているかが分かると、販売価格、原価、シフトの組み方のうち、見直せる部分を探しやすくなります。
ただし、支出を減らすために料理の品質や提供体制を損なっては、営業を続けにくくなります。
実行できる改善策を選び、仕入れや工事の支払時期を調整する場合も、相手方の合意を得て進めましょう。
改善策を実施した後は、実際の入出金と当初の予測を比較し、その結果を資金繰り表に反映させましょう。
融資以外の資金調達方法を検討する
追加の借り入れだけでなく、保有資産の売却や、設備投資に使える補助金なども比較の対象になります。
ただし、営業に必要な機器を売却すると、日々の営業に支障が出る可能性があります。
また、補助金には採択・交付条件があり、必要な時期までに資金を確保できるとは限りません。
資産を活用するときは、受け取れる金額と、活用後も店舗を運営できるかを一緒に考えましょう。
融資以外の方法として、店舗の保証金や内装・造作を資金化し、契約を切り替えた後も営業を続けられるリースバックもあります。
借り入れとは仕組みが異なるため、対象となる資産、資金化できる額、利用条件を踏まえて判断します。
リースバックシステムを活用した資金調達

TRNグループの「リースバックシステム」は、営業中の店舗の保証金や内装・造作を資金化するサービスです。
銀行から新たに借り入れるのではなく、賃貸借契約を切り替えることで、営業を続けながら資金を確保する方法として利用できます。
TRNグループのリースバックシステムの仕組み
リースバックシステムでは、賃貸人の承諾を得て現在の賃貸借契約を切り替えます。
店舗経営者は当社と転貸借契約を、当社は賃貸人と賃貸借契約を結ぶ仕組みです。
内装・造作も買い取る場合は、それとは別に店舗経営者と当社が造作売買契約を締結します。
保証金を資金化する場合は、実際に手元へ残る金額を確認することが大切です。
賃貸人から返還される保証金と、当社へ新たに預ける保証金の差額が、営業資金として使える金額の目安になります。
従来の保証金の全額返還や、新たな保証金が不要になることを保証する仕組みではありません。
内装・造作は当社の査定を経て、買い取りの条件がまとまった場合に売買代金をお支払いします。
保証金の返還と内装・造作の買い取りを組み合わせることもできますが、必ず買い取れるわけではなく、希望する金額を確保できるとは限りません。
入金は必要な契約を締結した後となるため、資金を使いたい日と手続きの予定を照らし合わせて検討しましょう。
リースバックシステムの活用を検討できる場面
営業中の店舗に保証金や内装・造作などの資産がある場合は、追加融資だけでなく、リースバックシステムによる資金調達も検討できます。
資金の使い道には店舗の改装、新規出店、既存借入金の返済なども含まれるため、営業中の店の保証金や内装・造作を、新店の準備資金へ充てる方法も考えられます。
一方、銀行の追加融資が難しかったからといって、当社のサービスを必ず利用できるとは限りません。
立地、店舗設備、過去の業績、賃貸借契約の内容、信用状況などを踏まえた判断になります。
なお、リースバックシステムは営業中の店舗資産を活用する仕組みのため、これから開業する方が同じ条件で利用できるとは限りません。
比較する際は、資金を受け取った後の営業にも目を向けましょう。
営業経費と既存借入金の返済は続くため、今の不足を補えるかだけでなく、契約切り替え後の支払いを含めても資金繰りを維持できるかを確かめておく必要があります。
利用前に確認しておきたい契約条件
保証金として預けていた額が、そのまま営業に使える資金になるわけではありません。
保証金の返還や内装・造作の売却によって得られる金額と、契約の切り替えに必要な費用をそれぞれ確認しておきましょう。
✅現在の賃貸借契約に基づく保証金の返還額と返還時期
✅当社との転貸借契約で新たに預ける保証金の額と支払時期
✅買い取りの対象となる内装・造作と、その査定額
✅賃貸人の承諾、必要な契約の締結、資金の入金までの予定
店舗や契約内容によっては利用できないこともあるため、現在の賃貸借契約書と店舗の損益資料を用意して、提示された条件を確かめましょう。
資金化によって受け取れる金額だけでなく、転貸借契約に基づく支払いも資金繰り表に反映し、契約変更後も無理なく営業を続けられるか確認しましょう。
自店の保証金や内装・造作を資金化できるか確認したい方は、現在の賃貸借契約の内容と希望する調達額をご用意のうえ、当社の無料相談をご利用ください。
店舗と契約の状況を伺い、「リースバックシステム」の利用可否や資金化の条件をご案内します。
借入にならないスピーディーな資金調達!

✓ リースバックシステムの基本的な仕組みとメリット
✓ 資金調達シミュレーション
✓ リースバックシステムの流れ
✓ ご利用者様の声
飲食店の追加融資に関するよくある質問
飲食店の追加融資を検討する際は、申し込みのタイミングや赤字の場合の審査、融資を受けられなかった場合の対応など、さまざまな疑問が生じます。
ここでは、追加融資に関するよくある質問に回答します。
Q. 飲食店の追加融資は、前回の融資から何か月後に申し込めますか?
A. 一律の待機期間が決められているわけではなく、金融機関や融資制度によって取り扱いが異なります。
追加融資を検討する際は、前回の借り入れからの経過期間だけでなく、現在の返済状況や資金の使い道、今後の返済見通しも整理して相談しましょう。
Q. 飲食店が赤字でも追加融資を受けられますか?
A. 赤字だからといって、必ずしも追加融資を受けられないわけではありません。赤字の原因や改善計画、今後の資金繰りなどを踏まえて審査されます。
ただし、金融機関や融資制度によって条件が異なり、希望どおりに借りられるとは限りません。
Q. 追加融資を断られた場合、別の金融機関に申し込めますか?
A. 別の金融機関へ相談することは可能です。
ただし、申し込み先を変えれば融資を受けられるとは限りません。
まずは融資を受けられなかった理由を確認し、返済計画や資金繰りを見直したうえで、別の融資制度や資金調達方法を検討しましょう。
まとめ
既存借入金の返済中でも、飲食店が追加融資を申し込める場合はあります。
ただし、申し込みから融資決定までは審査があり、返済状況、業績、資金の使い道、今後の返済見通しなどを踏まえて判断されます。
必要額と支払時期が見えたら、決算書・資金繰り表・返済予定表などをそろえ、資金が不足する前に相談しましょう。
希望どおりの追加融資が難しい場合は、返済条件や営業収支を見直すとともに、融資以外の資金調達方法も検討することが大切です。
TRNグループでは、営業中の店舗の保証金や内装・造作を資金化し、営業を続けながら資金を確保できる「リースバックシステム」を提供しています。
追加融資以外の資金調達方法を検討している方や、リースバックシステムの利用条件について詳しく知りたい方は、当社の無料相談をご利用ください。