 資料ダウンロード
 無料相談
2026年10月の酒税改正対策!飲食店・居酒屋への影響と仕入れ戦略
- 更新日:
- 更新日:


| この記事でわかること💡 ✅2026年10月の酒税改正による主要ドリンクの税額変更と原価への影響 ✅ビール減税を追い風にするための集客戦略と具体的な販促アイデア ✅サワー類増税に対応し、店の利益を確保するための価格・コスト管理術 ✅見落としがちな在庫への税務手続き「手持品課税」の要点と対象者の条件 |
2026年10月1日に施行された酒税改正において、ビールの値下げは朗報な一方、サワー類の値上げで仕入れコストがどう変わるのか、メニュー価格をどう見直すべきか、多くの飲食店経営者が頭を悩ませているのではないでしょうか。
今回の税法改正は、単なる税率の変更に留まらず、お店の利益構造や集客戦略にも大きな影響を及ぼします。
仕入れ原価の変動を正確に把握し、適切な価格設定や販促活動を検討することは、今後の経営基盤を盤石にするための重要な鍵となります。
この記事では、26年の酒税改正による品目ごとの税額差を理解し、自店のドリンクメニューの価格改定や販促キャンペーンの実施可否を判断するためのポイントについて解説します。
目次
【ひと目でわかる】2026年10月酒税改正のポイント!品目別の税額変更を徹底比較
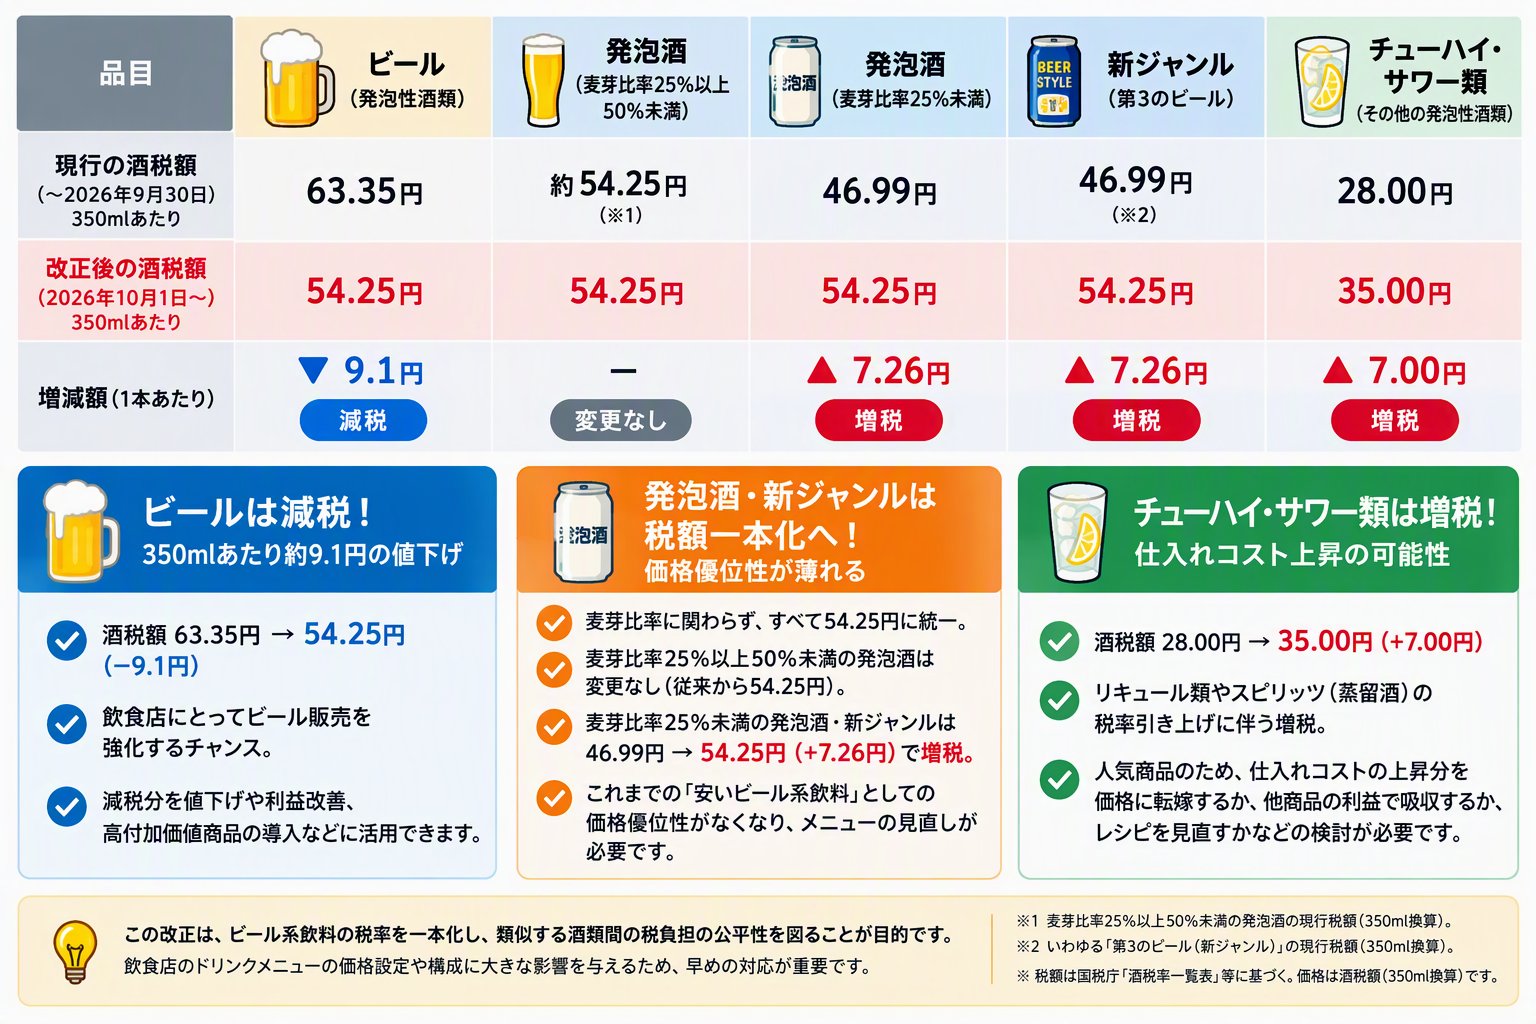
2026年10月1日から施行された改正酒税法は、これまで複雑だったビール系飲料の税率を一本化し、類似する酒類間の税負担の公平性を図ることを主な目的としています。
この税法改正により、品目ごとに税額が上下するため、飲食店経営においては仕入れ戦略の見直しが不可欠です。
具体的には、ビールが減税となる一方で、発泡酒(麦芽比率25%未満)やチューハイ・サワー類は増税となります。
この変更は、長年続いてきた段階的な税率見直しの最終段階であり、今後のドリンクメニューの価格設定や構成に大きな影響を与えることになるでしょう。
ビールは減税!350mlあたり約9円の値下げで追い風に
今回の改正で最も注目されるのがビールの減税です。
350mlあたりの酒税額は、現行の63.35円から54.25円へと、約9.1円引き下げられます。
これは、飲食店にとって大きな追い風となる可能性があります。
この減税分を販売価格に反映して値下げをアピールするのか、利益改善に充てるのか、またはクラフトビールなど高付加価値商品の導入に活用するのか、経営判断が求められます。
いずれにせよ、ビール販売を強化する絶好の機会と捉えることができるでしょう。
チューハイ・サワー類は増税!仕入れコスト上昇の可能性
ビールとは対照的に、飲食店で人気のチューハイやサワー類は増税の対象となります。
350mlあたりの酒税額は、現行の28円から35円へと7円引き上げられます。
この増税は、これらの商品に使用されるリキュール類やスピリッツ(蒸留酒)の税率引き上げに伴うものです。
特に、価格の手頃さで人気の高かったチューハイ・サワーは、原価上昇が避けられない状況です。
仕入れコストの上昇分を販売価格に転嫁するのか、他の商品の利益で吸収するのか、あるいはレシピの見直しで対応するのかなど、慎重な検討が必要になります。
発泡酒・新ジャンルは税額一本化へ!価格優位性が薄れる
これまで税率の低さから価格的なメリットがあった発泡酒(麦芽比率25%未満)や「第3のビール」と呼ばれる新ジャンルは、今回の改正でビールと全く同じ税額に統一されます。
350mlあたりの酒税額は、ビールと同じ54.25円へと引き上げられ、これにより「安いビール系飲料」としての価格優位性は失われることになります。
飲食店においては、これまで発泡酒などを提供してきた場合、ビールとの価格差がなくなるため、メニューにおける位置づけや価格設定を根本から見直す必要が出てくるでしょう。
消費者の選択基準が価格から味わいへとシフトする可能性も考えられます。
あなたの店は大丈夫?定番ドリンク1杯あたりの原価変動シミュレーション
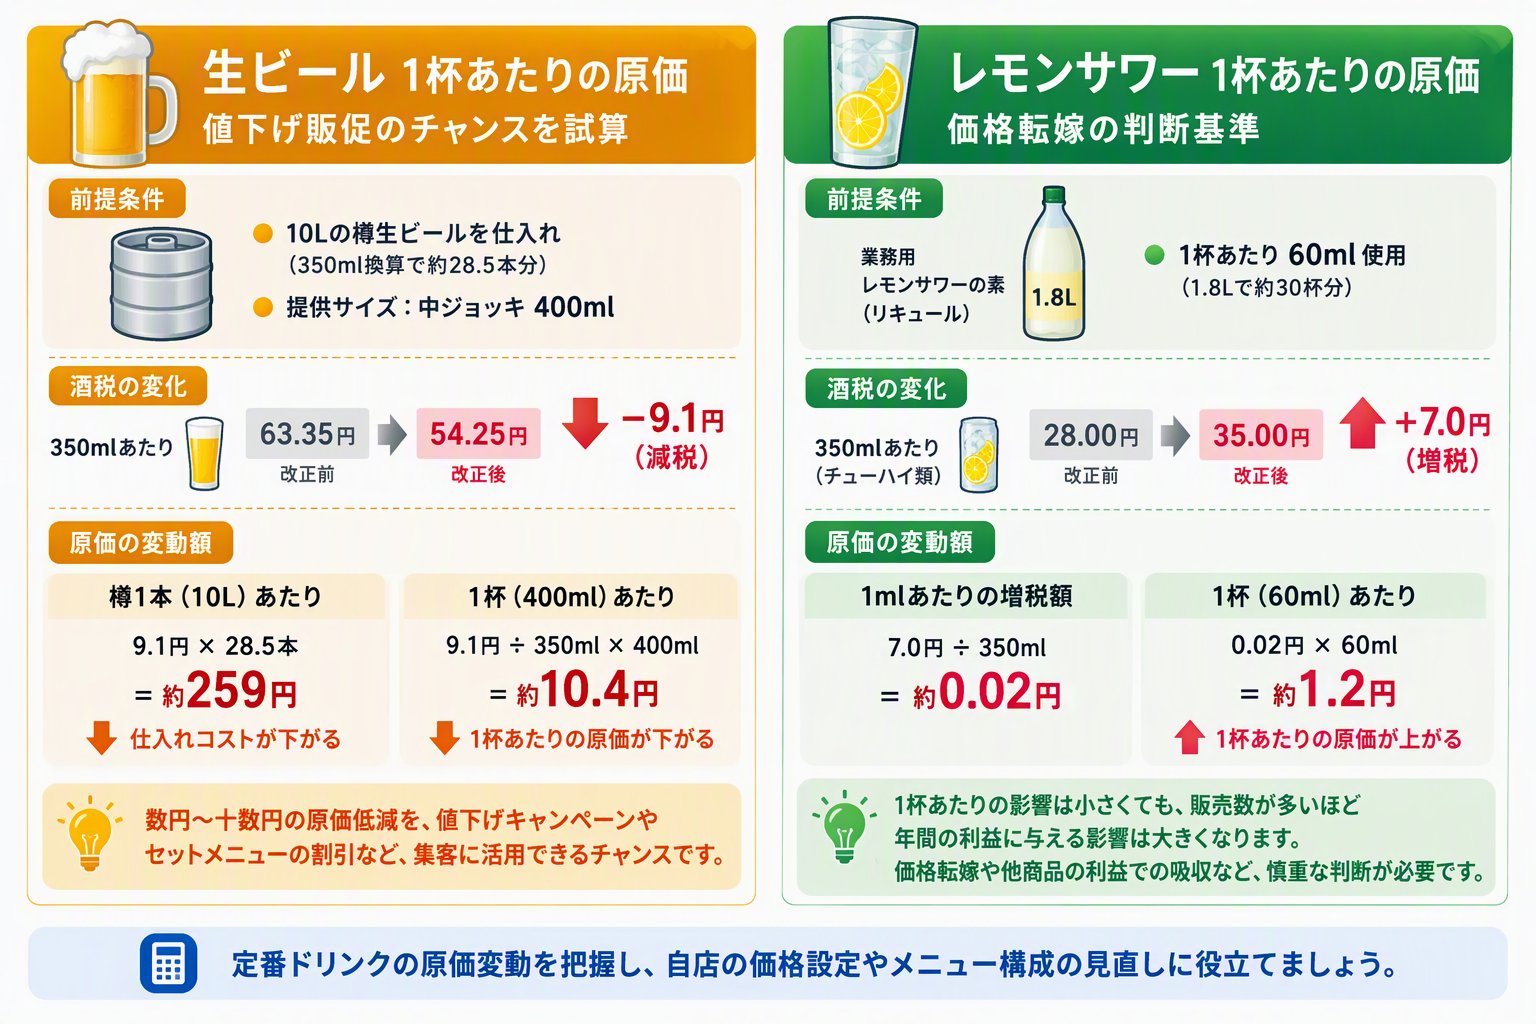
酒税改正が自店の経営に具体的にどの程度の影響を及ぼすのかを把握するためには、原価の変動を試算することが大切です。
特に、多くの飲食店で主力商品である生ビールやレモンサワー、ハイボールといった定番ドリンクが、1杯あたり何円変わるのかをシミュレーションすることで、価格設定やメニュー改定の具体的な判断材料になります。
ここでは、チューハイなどの人気商品を中心に、具体的な計算例を見ていきましょう。
生ビール1杯あたりの原価:値下げ販促のチャンスを試算
生ビールの原価は、今回の減税によって明確に下がります。
例えば、10Lの樽生ビール(350ml換算で約28.5本分)を仕入れている場合を考えてみましょう。
今回の改正で350mlあたり約9.1円の減税となるため、樽1本あたりでは約259円(9.1円×28.5本)の仕入れコストが下がることになります。
仮に400mlの中ジョッキで提供している場合、1杯あたりの原価は約10.4円(9.1円÷350ml×400ml)低下すると試算できます。
この数円から十数円の原価低減を、値下げキャンペーンやセットメニューの割引など、集客のための販促費用として活用するチャンスが生まれるでしょう。
レモンサワー1杯あたりの原価:価格転嫁の判断基準
レモンサワーは増税により原価が上昇します。
例えば、1.8Lの業務用レモンサワーの素(リキュール)を使用し、1杯あたり60ml使うレシピを想定します。
今回の改正では、チューハイ類は350mlあたり7円の増税です。
これを1mlあたりに換算すると0.02円の増税となり、レモンサワー1杯(60ml使用)あたりの原価は約1.2円上昇すると計算できます。
この上昇分を販売価格に転嫁するか否かは、お店の価格戦略や客層によって判断が分かれるところです。
1杯あたりの影響は小さく見えても、年間を通じた販売数を考えると、店舗の利益に与える影響は無視できません。
ビール減税を追い風に!集客力を高めるメニュー戦略と販促アイデア

今回の酒税改正は、飲食店にとって単なるコスト変動の問題ではありません。
特にビールの減税は、集客の強力な武器となり得ます。
消費者の「ビールが安くなる」という期待感を捉え、それをメニュー戦略や販促活動に結びつけることで、来店動機を創出し、売上向上につなげることが可能です。
価格の見直しだけでなく、ビールの魅力を再発見してもらうための工夫を凝らしましょう。
「とりあえず生(なま)」復活!看板商品を軸にしたセットメニューの作り方
まず、このビール減税を機に、かつての「とりあえず生(なま)」という文化の復活を目指す戦略が考えられます。
例えば、看板商品である唐揚げや餃子などと生ビールを組み合わせた「お疲れ様セット」や「スターターセット」を、改正前よりもお得な価格で提供します。
値下げ分をセット割引に充当することで、お客様は明確にお得感を感じ、注文のハードル低下が期待できるでしょう。
このセットメニューをフックに最初の1杯を促し、その後の追加注文につなげることで、客単価の維持・向上を図ることが可能です。
値下げをアピールする効果的なPOPとキャンペーン企画の立て方
減税によるビールの値下げは、積極的にアピールすることで集客効果を最大化できます。
店内のメニューやテーブルPOP、店先の看板などで「祝・ビール減税!生ビール〇〇円値下げ!」といったキャッチコピーを使い、お客様の目を引く工夫をしましょう。
また、期間限定で「最初の1杯100円引き」や、SNSのフォローを条件にした割引キャンペーンなども有効です。
重要なのは、ただ安くするだけでなく、イベント感を演出し、お客様が「今行かなければ損」と感じるような企画を立てることです。
こうした取り組みは、新規顧客の獲得だけでなく、常連客への感謝を示す機会にもつながるでしょう。
あわせて読みたい👇
サワー・チューハイ増税に備える!利益を確保するための価格設定とコスト管理術

ビール減税という明るい話題の一方で、飲食店経営者が直面するのがサワー・チューハイ類の増税でしょう。
特に飲み放題メニューの主力であり、幅広い層から支持されるこれらのドリンクの原価上昇は、お店の利益を圧迫する可能性があります。
しかし、単純な値上げはお客様の心理的負担を増やし、客離れにつながりかねません。
ここでは、増税分を吸収しつつ、お客様の満足度を維持するための価格設定の見直し方や、コスト管理の具体的な手法について見ていきます。
飲み放題メニューの価格改定は必要?
飲み放題メニューにおける価格改定の要否は、自店の提供ラインナップと販売構成比によって慎重に見極める必要があります。
サワーやチューハイ、新ジャンルが主力の飲み放題プランでは、増税分がダイレクトに利益を圧迫する懸念があるからです。
価格を据え置く場合は、ビール減税による原価低減分で相殺できるかを詳細にシミュレーションし、全体の利益バランスを考慮することが重要です。
一方で、どうしても利益確保が難しい際には、価格を引き上げる代わりに提供時間の延長や、減税対象のビールをプランに組み込むといった付加価値の提供を検討すると、お客様の理解も得やすくなります。
自店に最適な着地点を模索しましょう。
仕入れ先との交渉でコストを抑えるための準備とポイント
増税によるコストアップを内部で吸収するためには、仕入れ先との価格交渉も重要な手段です。
長年の取引実績や、ビールなどの減税対象品目の仕入れ量を増やすことを交渉材料に、増税対象であるサワー類の仕入れ価格を少しでも抑えられないか相談してみましょう。
例えば、「●●社のビール樽の仕入れを増やす代わりに、同社のサワー原液の価格を据え置いてほしい」といった具体的な提案が考えられます。
交渉前には、自店の販売データや他の仕入れ先の価格情報を整理し、具体的な数字に基づいた提案ができるよう準備しておくことが成功のポイントです。
酒税改正への対応は、増税となる商品を一律に値上げすればよいわけではありません。
ビールやサワーなどの販売構成比、現在の原価率、客層、飲み放題の利用状況などによって、見直すべき商品や価格は異なります。
値上げによって客離れを招かないか、ビールの減税分を販促へ活用すべきかなど、判断に迷うこともあるでしょう。
大切なのは、一つの商品だけを見るのではなく、ドリンクメニュー全体の収益と店舗の販売戦略を踏まえて検討することです。
TRNグループでは、価格設定やコスト管理をはじめ、飲食店経営に関する幅広いご相談を受け付けています。
酒税改正を踏まえてメニュー構成や今後の店舗運営を見直したい方は、ぜひ無料相談をご活用ください。
※酒税の申告、手持品課税、還付などの個別具体的な税務上の判断については、所轄税務署または税理士へご確認ください。
忘れがちな「手持品課税」とは?飲食店がやるべき手続き
酒税改正の際に、多くの飲食店経営者が見落としがちなのが「手持品課税」という税法上の手続きです。
これは、税率が変更された10月1日の午前0時時点で在庫として抱えているお酒に対して、新旧税率の差額を調整する制度です。
通常、酒税は製造者が出荷した時点で課税されるため、すでに旧税率で仕入れた在庫が店にある状態で税率が変わると、不公平が生じます。
これを是正するために、流通段階にある在庫に対しても差額調整が行われるのです。
手続きを怠ると、追徴課税や還付の機会損失につながる可能性があるため、税務署からの案内に注意し、自店が対象となるかを必ず確認しましょう。
あなたの店は対象?手持品課税(還付)の申告が必要になる条件
手持品課税の申告は、すべての飲食店で必要になるわけではありません。
税法上、申告義務が発生するのは、税率が引き上げられる品目(サワー・発泡酒(麦芽比率25%未満)など)の在庫合計数量が一定基準を超える事業者に限られます。
具体的には、2026年10月1日午前0時時点での税率が引き上げられる対象酒類の在庫合計数量が2,000L以上の場合に申告義務が生じます。
ここで重要なのが、ビールなどの減税対象品目です。
在庫量が2,000L未満で申告義務がなくても、ビールなどの在庫があれば、差額分の酒税の還付を受けるために任意で申告することが可能です。
申告が必要な場合の具体的な手続きと注意点
手持品課税または手持品戻税の対象となる場合は、まず2026年10月1日午前0時時点で保有している対象酒類の在庫数量を、品目別かつ貯蔵場所別に確認します。
飲食店を含むすべての酒類販売業者等は、この時点における対象酒類の在庫数量を確認する必要があります。
申告または還付を受けるための届出を行う場合は、次の3点を作成し、2026年11月2日(月)までに提出します。
・令和8年10月1日現在の手持品課税等対象酒類の酒税納税申告書兼酒税の手持品課税等の適用を受ける旨の届出書
・税額算出表
・所持場所ごとの所持数量の内訳書
提出先は、法人の本店所在地ではなく、対象酒類を保有している貯蔵場所の所在地を管轄する税務署です。
複数の貯蔵場所がある場合は、原則として貯蔵場所ごとに申告手続きが必要です。
申告書はe-Taxで提出できるほか、書面を税務署へ持参または送付することも可能です。
課税額と戻税額を差し引いた結果、納付すべき税額がある場合は、2027年3月31日(水)までに納付する必要があります。
戻税額の方が多い場合は、還付の申告となります。
申告対象に該当するか、在庫数量の数え方や書類の記載方法が分からない場合は、国税庁の「酒類の手持品課税(戻税)の申告等の手引」を確認したうえで、貯蔵場所を管轄する税務署の酒類指導官へ相談しましょう。
2026年10月の酒税改正に関するQ&A
ここまで2026年10月の酒税改正が飲食店に与える影響と、その対策について解説してきました。
しかし、実際の店舗運営においては、個別の状況に応じた疑問や不安が残るかもしれません。
このセクションでは、経営者の皆様から寄せられるであろう質問に対して、Q&A形式で簡潔にお答えします。
Q. 酒税改正後、ビールを値下げすべきか、サワーを値上げすべきか判断に迷っています。
A. 明確な正解はなく、お店のコンセプトや客層によって判断が異なります。
ビール減税を機に集客を狙うなら値下げが有効です。
一方、サワー類の値上げは客離れのリスクも伴うため、セットメニューの工夫などで価格以外の価値を高める方法も有効です。
専門家への相談も一つの手です。
Q. 酒税改正に伴う「手持品課税」の申告は、すべての飲食店で必要になりますか?
A. いいえ、すべての飲食店で必要ではありません。
税法上、申告義務があるのは10月1日時点で対象酒類の在庫が2,000L以上ある事業者です。
ビールの在庫があれば還付を受けられる可能性があるため、税務署の案内を確認することをおすすめします。
まとめ
2026年10月の酒税改正では、ビールが減税される一方、サワー・チューハイ類や発泡酒などは税負担が増加します。
飲食店では、各商品の仕入れ価格だけでなく、ドリンクメニュー全体の販売構成や原価率にどのような影響が生じるかを確認することが大切です。
ビールの減税分を値下げや販促へ活用するのか、利益の改善に充てるのかは、店舗の客層や価格帯、販売数量によって判断が異なります。
サワー・チューハイ類についても、単純に値上げするのではなく、飲み放題の内容やセットメニュー、仕入れ条件などを含めて見直す必要があるでしょう。
また、対象酒類を一定量以上保有する場合などは、手持品課税に関する申告が必要になる可能性があります。
自店が申告の対象となるか、還付を受けられるかについては、国税庁の案内を確認し、必要に応じて所轄税務署や税理士へ相談してください。
税率の変更幅だけを見れば小さく感じられても、年間の販売数量によっては店舗の利益に影響します。
一方、価格の変更は、お客様の注文傾向や満足度にも影響を及ぼす可能性があります。数字だけで結論を出さず、自店が大切にしてきた価格設定やメニューの魅力を守りながら、無理なく利益を確保できる方法を検討することが重要です。
酒税改正は、ドリンクメニューの価格だけでなく、自店の収益構造や販売戦略を見直す機会にもなります。
何を変更し、何を維持すべきか判断に迷う場合は、当社の無料相談をご活用ください。
※酒税の申告、手持品課税、還付などの個別具体的な税務上の判断については、所轄税務署または税理士へご確認ください。