 資料ダウンロード
 無料相談
黒字倒産とは?利益が出ていても起こる原因・前兆と回避策を解説
- 更新日:
- 更新日:


| この記事でわかること💡 ✅黒字でも資金不足によって倒産する仕組み ✅黒字倒産につながる主な原因と前兆 ✅利益と手元資金(キャッシュ)の違い ✅黒字倒産を防ぐための資金繰り対策 ✅資金不足に備えて検討できる資金調達の選択肢 |
売上や利益は出ているのに、手元の現金が思うように増えず、資金繰りに不安を感じる経営者もいるでしょう。帳簿上は黒字でも、仕入代金や人件費、借入金の返済などに必要な資金が不足すれば、事業を続けられなくなる場合があります。
こうした「黒字倒産」を防ぐには、利益だけでなく、売掛金の回収時期や支払い予定、手元資金など現金の流れを把握することが大切です。
この記事では、黒字倒産が起こる仕組みや主な原因、前兆となるポイント、資金繰りを改善するための対策を解説します。利益と現金の違いを理解し、自社の資金繰りを見直す際の参考にしてください。
目次
黒字倒産とは?利益が出ていても倒産する仕組み
黒字倒産とは、帳簿上では利益が出ているにもかかわらず、支払いに必要な現金が不足して倒産することです。
J-Net21でも同様の定義が示されています。
中小企業や法人に限らず、利益と実際のお金の動きにズレが生じれば、資金繰りに影響する可能性があります。
まずは、黒字なのになぜ資金が不足するのか、その仕組みを理解することが重要です。
会計上の利益と、実際に手元にある現金は同じではありません。
商品やサービスを提供して売上を計上しても、売掛金として後日入金されるケースがあります。
一方、仕入代金や人件費、家賃、借入金の返済などには、それぞれの支払期日に現金が必要です。
このように入金よりも支払いが先行すると、帳簿上は黒字でも手元資金が不足し、「資金ショート」に陥る可能性があるでしょう。
黒字倒産を防ぐうえでは、損益計算書の利益だけで判断しないことが大切です。
「いつ現金が入り、いつ支払いが発生するのか」という資金の動きもあわせて確認しておく必要があります。
赤字倒産・債務超過との違い
黒字倒産と赤字倒産の違いは、倒産に至るまでの損益の状態にあります。
黒字倒産は利益が出ていても支払いに必要な現金が不足するケースであるのに対し、赤字倒産は売上よりも費用が上回るなど、損失が続いた結果として経営の継続が難しくなるケースです。
また、黒字倒産と混同されやすい言葉に「債務超過」があります。
債務超過とは、貸借対照表上で負債が資産を上回っている状態のことです。
黒字・赤字が一定期間の経営成績を表すのに対し、債務超過はある時点での財政状態を表しています。
そのため、黒字であっても手元の現金が不足すれば支払いができなくなる可能性があり、反対に赤字や債務超過だからといって、その時点ですぐに資金が尽きるとは限りません。
損益だけでなく、資産や負債、現金の動きをあわせて確認することが重要でしょう。
なぜ黒字倒産が起こる?利益と現金がズレる理由
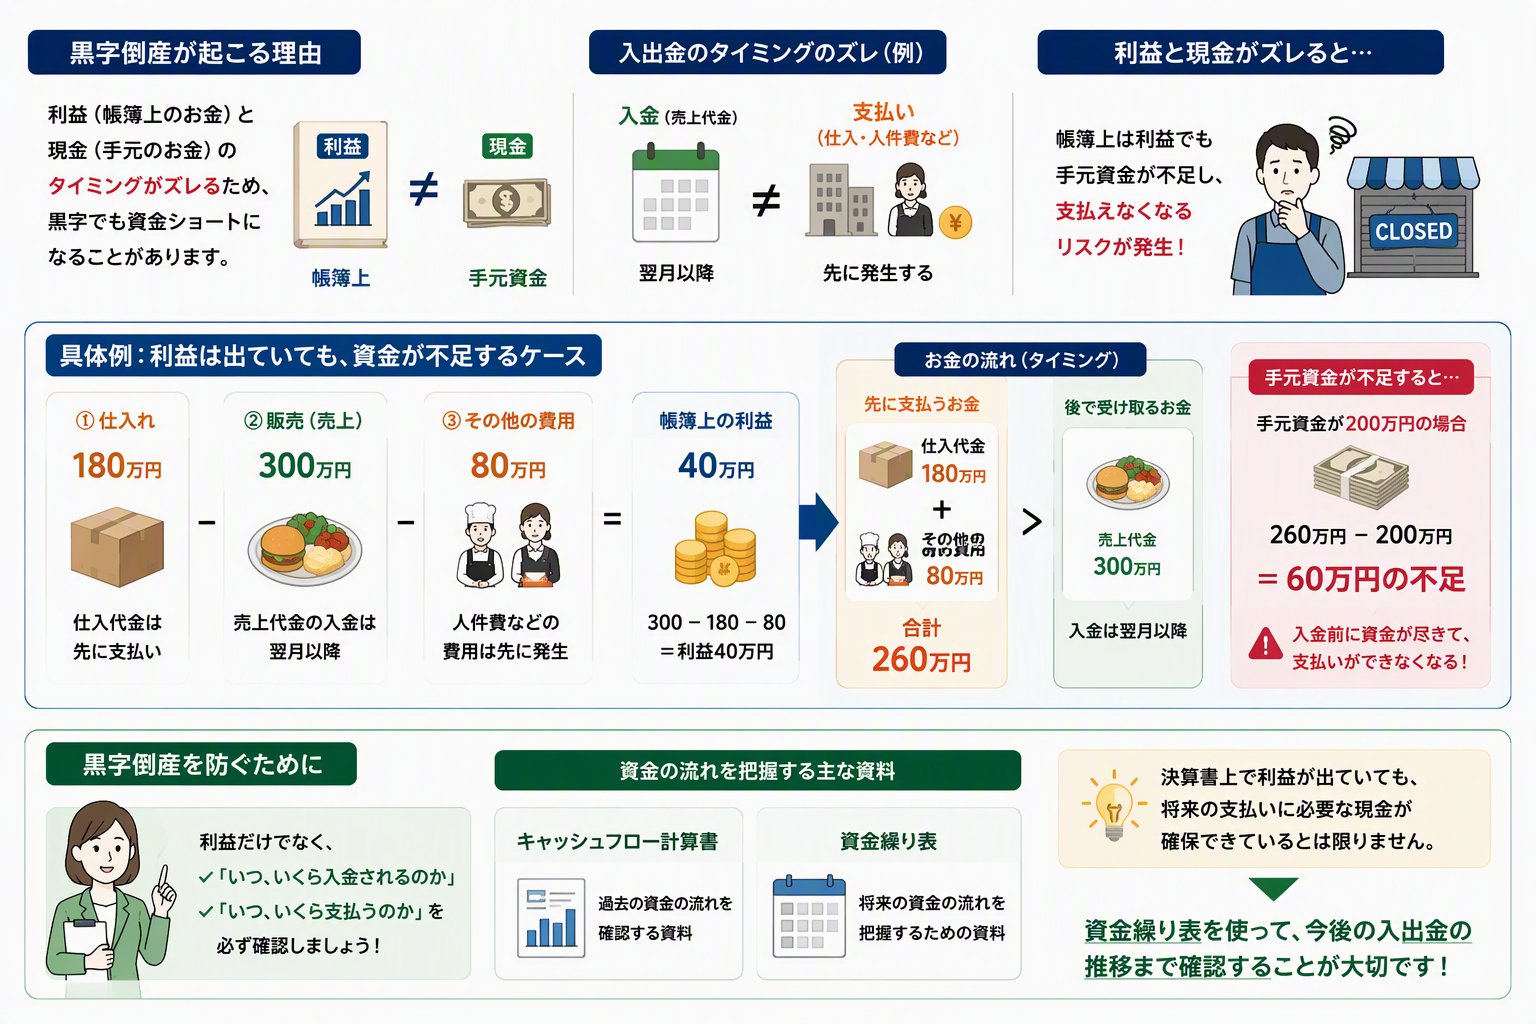
黒字倒産が起こる背景には、帳簿上の利益と実際の現金が動くタイミングの違いがあります。
売上が計上されても、その代金をすぐに受け取れるとは限りません。
掛け取引では入金までに期間が空く一方、仕入代金や人件費などの支払いが先に発生することもあります。
つまり、損益計算書で利益が出ていることと、支払いに使える現金が十分にあることは別の問題です。
入金と支払いの時期がずれるほど、手元資金の管理が重要になるでしょう。
例えば、ある商品を180万円で仕入れ、300万円で販売し、その販売に人件費など80万円の費用がかかったとします。
単純化すると、帳簿上の利益は40万円です。
売上300万円 − 仕入180万円 − その他の費用80万円 = 利益40万円 |
しかし、300万円の売上代金が翌月以降に入金される一方、仕入代金180万円とその他の費用80万円、合計260万円を先に支払う必要があれば、入金までの間に260万円の資金を用意しなければなりません。
このとき、手元資金が200万円しかなければ、帳簿上は40万円の利益が計上されていても、売上代金を回収する前に60万円の資金が不足します。
こうした入出金のタイミングのずれが大きくなると、黒字でも資金ショートにつながる可能性があるのです。
利益だけではこうした資金不足を把握しにくいため、「いつ、いくら入金されるのか」「いつ、いくら支払うのか」を確認する必要があります。
この具体例からも分かるように、黒字倒産を回避するには、利益だけでなくキャッシュフローを確認することが重要です。会社のお金がどのように増減しているのかを把握する資料には、資金繰り表やキャッシュフロー計算書があります。
J-Net21では、キャッシュフロー計算書は過去の資金の流れを確認する資料、資金繰り表は将来の資金の流れを把握するための資料と説明しています。
決算書上で利益が出ていても、将来の支払いに必要な現金が確保できているとは限りません。
黒字倒産を防ぐには、資金繰り表を使って今後の入出金の推移まで確認することが大切でしょう。
あわせて読みたい👇

黒字倒産を引き起こす主な6つの原因
黒字倒産は、単に売上が少ないことだけで起こるわけではありません。
売掛金の回収時期や在庫、設備投資、借入金の返済などによって、利益と手元資金の動きに差が生じることがあります。
ここでは、黒字倒産につながる主な原因を確認していきましょう。
原因1:売掛金の回収が遅れ入金が間に合わない
商品やサービスを提供して売上を計上しても、掛け取引では代金を受け取るまでに期間が空きます。
その間にも仕入代金や人件費、家賃などの支払いは発生するため、売掛金の回収が遅れるほど資金繰りは厳しくなりやすいでしょう。
とくに、予定していた入金の遅延や売掛金の回収不能が発生すると、手元資金が急減する可能性があります。
売上額だけでなく、入金予定日と実際の回収状況まで確認することが重要です。
原因2:過剰な在庫を抱えて資金が固定される
在庫を仕入れると、その代金を支払ってから商品を販売し、売上代金を回収するまで現金化できません。
必要以上に在庫を抱えれば、帳簿上は資産として計上されていても、支払いに使える現金が減ってしまいます。
売れ残りや長期間動かない在庫が増えるほど、資金を回収するまでの期間も長くなるでしょう。
販売状況を確認しながら仕入量を調整し、過剰在庫を避けることが資金繰りの安定につながります。
原因3:売上の急拡大で運転資金が不足する
売上の増加は経営にとってプラスに見えますが、事業を拡大するほど仕入代金や外注費、人件費などの支払いも増える場合があります。
売上代金を回収する前にこれらの支払いが発生すれば、成長している企業でも運転資金が不足しかねません。
とくに掛け取引が多い事業では、売上の伸びだけで判断せず、事業拡大に伴って必要になる運転資金まで見込んでおく必要があります。
原因4:設備投資で手元資金が減少する
店舗の新設や改装、厨房機器などへの設備投資では、まとまった資金が必要になることがあります。
将来の売上増加を見込んだ投資であっても、一度に多額の資金を支出すれば手元資金は減少します。
設備投資を検討するときは、投資額だけでなく、その後の運転資金や毎月の支払いを含めて資金計画を立てることが大切です。
自己資金だけで賄うのか、融資などを利用するのかも含め、資金繰りへの影響を確認しておきましょう。
原因5:借入金の返済で現金が減少する
借入金の返済も、利益と現金の動きが一致しない要因の一つです。
借入金の元本返済は損益計算書上の費用にはなりませんが、返済時には現金が減少します。
そのため、利益が出ていても返済額が大きければ、手元資金が減って資金繰りが厳しくなる可能性があるでしょう。
借入残高だけを見るのではなく、毎月の返済額と今後の入出金をあわせて把握することが重要です。
原因6:飲食店特有の入出金のずれが生じる
飲食店では、食材の仕入れ、人件費、家賃、水道光熱費など、営業を続けるための支払いが継続的に発生します。
さらに、新規出店や改装、厨房設備の入れ替えなどが重なれば、まとまった資金が必要になることもあるでしょう。
また、現金売上だけでなく、クレジットカードやQRコード決済などキャッシュレス決済を導入している店舗では、売上が発生した日と実際の入金日が一致しない場合があります。
売上が好調でも、支払日までに必要な現金を確保できるとは限りません。
日々の売上だけを見るのではなく、仕入れや固定費、設備投資などの支払予定と入金予定をあわせて確認し、店舗全体の資金の流れを把握しておくことが大切です。
黒字倒産の前兆を確認するチェックポイント
黒字倒産は、突然起こるとは限りません。
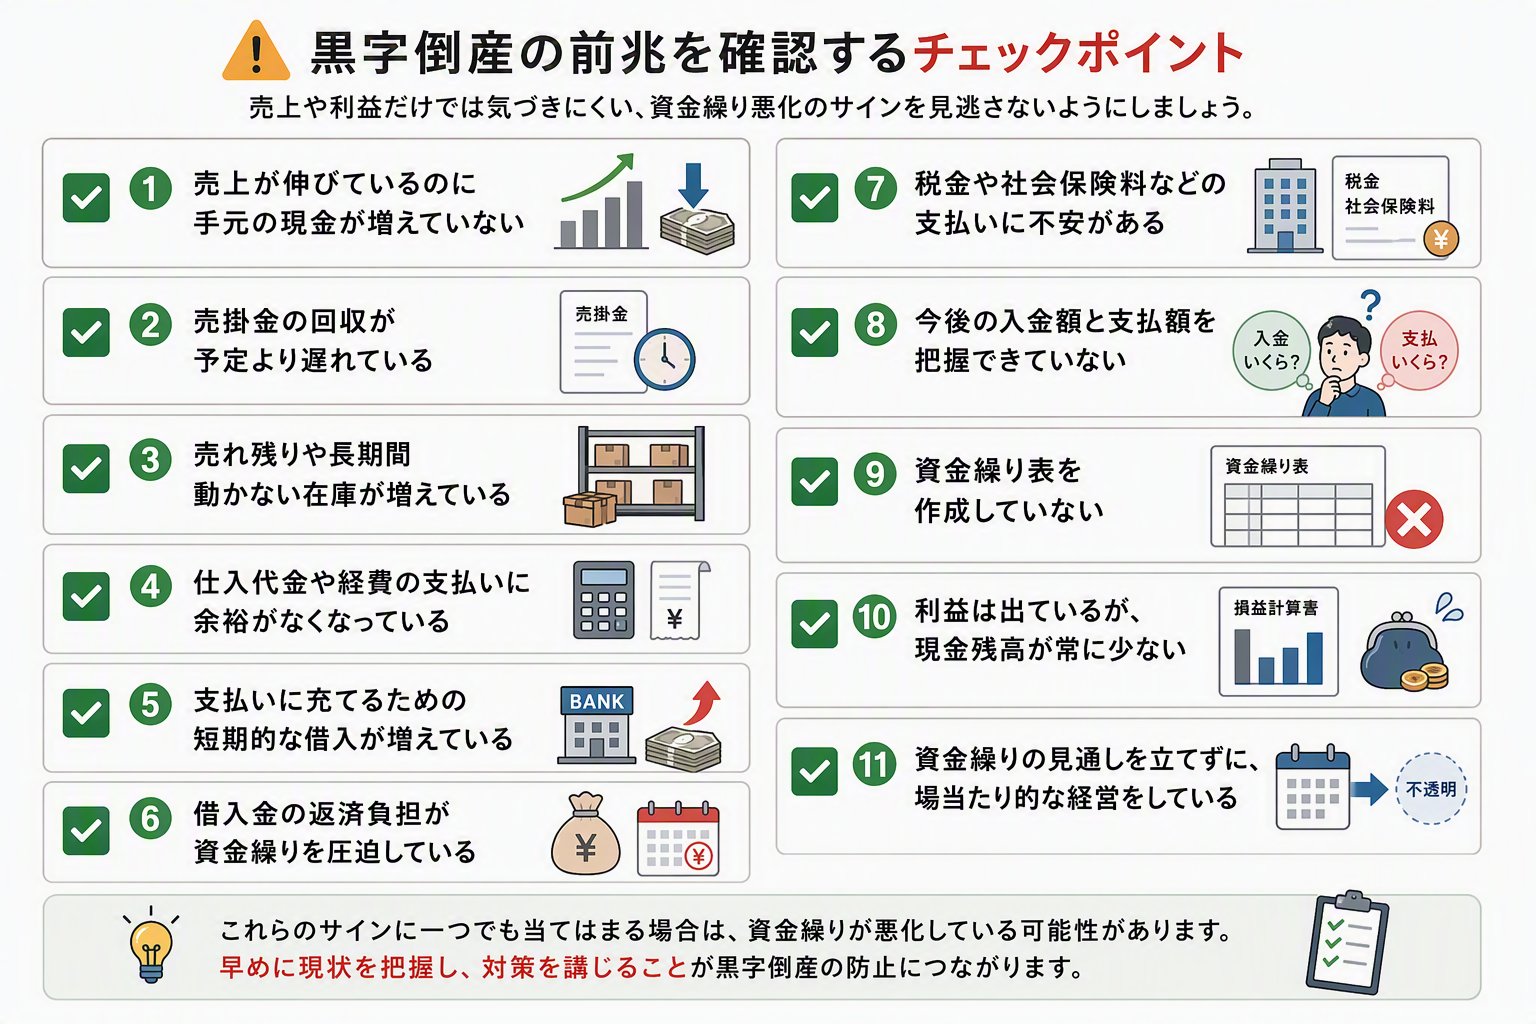
売上や利益だけでは気づきにくくても、売掛金や在庫、借入金、手元資金などを確認すると、資金繰りが悪化している企業に共通する特徴が表れている場合があります。
自店の状況について、次の項目を確認してみましょう。
✅売上が伸びているのに手元の現金が増えていない
✅売掛金の回収が予定より遅れている
✅売れ残りや長期間動かない在庫が増えている
✅仕入代金や経費の支払いに余裕がなくなっている
✅支払いに充てるための短期的な借入が増えている
✅借入金の返済負担が資金繰りを圧迫している
✅税金や社会保険料などの支払いに不安がある
✅今後の入金額と支払額を把握できていない
✅資金繰り表を作成していない
該当する項目があるからといって、直ちに黒字倒産につながるわけではありません。
ただし、入金より支払いが先行する状態が続いたり、支払いのための資金確保が難しくなったりしている場合は、資金繰りを見直すきっかけになります。
手形取引を行っている企業では、支払期日までに決済資金を用意できず、不渡りとなる事態にも注意が必要です。
とくに確認したいのは、現在の預金残高だけではなく、これから予定されている入金と支払いです。
売上に対する固定費や借入金返済額などの比率だけで判断せず、数カ月先までの資金の動きを整理しておけば、資金不足が予想される時期を早めに把握し、対策を検討しやすくなるでしょう。
黒字倒産を防ぐための5つの対策
黒字倒産を防ぐには、利益だけで経営状態を判断せず、将来の入金と支払いを見ながら手元資金を管理することが重要です。資金不足が表面化してから対応するのではなく、日頃から資金の流れを確認しておけば、必要な対策を検討しやすくなるでしょう。
ここでは、資金繰りを安定させるために確認しておきたい対策について解説します。
対策1:資金繰り表で将来の入出金を確認する
まず取り組みたいのが、資金繰り表を使った現金の管理です。
資金繰り表では、現在の預金残高に加えて、売掛金や受取手形の入金予定、仕入代金や支払手形、人件費、家賃、税金、借入金の返済など、今後予定されている収入と支出を整理します。
損益計算書だけでは分かりにくい現金の動きを時系列で確認できるため、「いつ資金が不足しそうか」を早めに把握しやすくなります。
実績だけでなく今後の予定も反映し、定期的に更新していくことが大切でしょう。
対策2:売掛金の回収と支払い条件を見直す
売上代金を回収するまでの期間が長い一方で、仕入代金などの支払いが早ければ、その間の運転資金を自社で用意しなければなりません。
まずは売掛金の入金予定を確認し、回収の遅れがないかを把握します。
取引条件を見直せる場合は、取引先との関係にも配慮しながら、回収時期や支払時期の変更を検討しましょう。
ただし、自社の資金繰りだけを理由に一方的な条件変更を求めるのではなく、取引先と調整したうえで進めることが必要です。
対策3:在庫を適正に管理する
必要以上の在庫は、仕入れに使った資金が商品として滞留する原因になります。
販売状況や在庫の回転を確認し、売れ行きに対して仕入量が多くなっていないかを定期的に見直しましょう。
飲食店の場合も、食材を過剰に仕入れれば資金が先に出ていくだけでなく、廃棄によるロスにつながることがあります。
必要な量を見極めて仕入れを調整することが、資金繰りの安定と廃棄コストの削減に有効と言えます。
あわせて読みたい👇

対策4:設備投資と借入金の返済を含めて資金計画を立てる
新規出店や店舗改装、厨房機器の購入などを検討するときは、設備そのものの費用だけでなく、投資後に必要となる運転資金まで含めて考える必要があります。
まとまった設備投資によって手元資金を使いすぎると、日々の支払いに影響する可能性があるためです。
借入金を利用する場合も、借入額だけでなく毎月の元本返済と利息を確認し、今後の入金予定と照らし合わせておきましょう。
設備投資後も事業を継続できるだけの資金を確保できるかという視点が欠かせません。
あわせて読みたい👇

対策5:資金調達の選択肢を早めに確認する
将来の資金不足が予想される場合は、必要になる時期や金額を整理したうえで、資金調達の方法を検討します。
銀行や信用金庫、日本政策金融公庫などからの融資のほか、売掛債権を利用するファクタリングなども選択肢の一つです。
ただし、資金調達方法によって利用条件や審査、返済の有無、手数料などが異なります。
ファクタリングも早期に資金化できる一方で手数料が発生するため、資金を確保できるという理由だけで選ばず、条件やコストを確認して判断する必要があるでしょう。
また、店舗を経営している場合は、借入以外にも、保有している店舗資産を活用して資金を確保する方法があります。
資金調達の選択肢を広げ、自店の状況に合った方法を検討することが大切です。
店舗資産を活用して資金を確保!TRNグループの「リースバックシステム」

飲食店の資金調達では、融資だけでなく、店舗が保有する資産を活用する方法も選択肢になります。
TRNグループの「リースバックシステム」は、店舗の営業を継続しながら、保証金や内装・設備などの店舗資産を流動化して資金を確保する仕組みです。
黒字であっても一時的に手元資金が不足する場合や、新たな資金需要が生じた場合には、資金調達方法の一つとして検討できるでしょう。
リースバックシステムの仕組み
リースバックシステムでは、TRNグループが店舗運営者と物件オーナーの間に入り、店舗の内装や設備などを買い取ります。
あわせて、店舗運営者が物件オーナーへ預けている保証金も流動化の対象となる仕組みです。
当社が賃借人となり、店舗運営者は営業を続けながら資金を確保できます。
金融機関からの融資とは異なるため、借入以外の方法で店舗資産を資金化したい場合の選択肢の一つになります。
確保した資金は運転資金や設備投資などに活用できる
リースバックシステムで確保した資金は、用途を限定せずに活用できます。
例えば、日々の運転資金をはじめ、新規出店や店舗改装、設備投資、借入金の返済などに充てることが可能です。
黒字倒産を防ぐ観点では、利益が出ていても入金と支払いのタイミングが合わず、一時的に資金が不足するケースがあります。
店舗資産を活用して手元資金を確保する方法を知っておけば、資金繰りを見直す際の選択肢を広げられるでしょう。
利用できるかは物件や契約内容によって異なる
リースバックシステムは、すべての店舗で利用できるわけではありません。
利用には物件オーナーの承諾が必要であり、店舗の立地や設備、営業状況、賃貸借契約の内容などによって利用可否が判断されます。
店舗資産を活用し、借入以外の方法で資金を確保できる点は、リースバックシステムのメリットの一つです。
資金が必要になってから慌てて判断するのではなく、自店で利用できるか、条件を事前に確認しておきましょう。
営業を続けながら手元資金を確保したい方や、保証金・内装資産を活用できるか知りたい方は、TRNグループへご相談ください。
店舗や契約の状況を伺い、リースバックシステムを利用できる可能性や条件をご案内します。
借入にならないスピーディーな資金調達!

✓ リースバックシステムの基本的な仕組みとメリット
✓ 資金調達シミュレーション
✓ リースバックシステムの流れ
✓ ご利用者様の声
黒字倒産に関するよくある質問
黒字倒産については、利益と現金の違いや、資金繰りを見直すタイミングなどに疑問を感じる方もいるでしょう。
ここでは、黒字倒産に関するよくある質問を3つ取り上げます。
Q. 黒字でも倒産するのはなぜですか?
A. 帳簿上で利益が出ていても、仕入代金や人件費、家賃、一般に借金とも呼ばれる借入金の返済などに必要な現金が不足すれば、支払いができなくなるためです。
とくに掛け取引では、売上を計上する時期と代金を受け取る時期が一致しない場合があります。
入金よりも支払いが先行し、必要な手元資金を確保できなければ、黒字でも資金ショートに陥る可能性があるでしょう。
Q. 黒字倒産を防ぐには何から始めればよいですか?
A. まずは現在の預金残高に加えて、今後予定されている入金と支払いを把握することから始めます。
売掛金の入金予定、仕入代金、人件費、家賃、税金、借入金の返済などを時系列で整理すると、資金不足が予想される時期を確認しやすくなります。
こうした現金の動きを継続して確認するには、資金繰り表の活用が有効です。実績だけでなく将来の予定も反映し、定期的に更新していきましょう。
Q. 売上が増えているのに現金が減るのはなぜですか?
A. 売上の増加に伴って、仕入代金や外注費、人件費、在庫などに必要な資金も増えている可能性があります。
売上代金を受け取る前にこれらの支払いが発生すれば、売上が伸びていても手元の現金は減少します。
新規出店や設備投資を行った場合も、利益とは別にまとまった現金が必要になるでしょう。
売上の増減だけを見るのではなく、入金時期と支払時期、運転資金の増減まであわせて確認することが大切です。
まとめ
黒字倒産とは、帳簿上で利益が出ていても、支払いに必要な現金が不足することで起こる倒産です。
売掛金の回収遅延や過剰在庫、売上拡大に伴う運転資金の増加、設備投資、借入金の返済など、利益だけを見ていては把握しにくい要因にも注意が必要です。
黒字倒産を防ぐには、現在の預金残高だけでなく、今後の入金と支払いを資金繰り表などで確認し、手元資金の動きを継続的に把握することが大切でしょう。
資金不足が予想される場合は、売掛金の回収や在庫、設備投資などを見直すとともに、融資や店舗資産の活用を含めた資金調達方法を早めに検討することも選択肢になります。
売上や利益が伸びているときでも、現金の動きが同じように改善するとは限りません。
自社や店舗の資金繰りを定期的に確認し、必要な対応を早めに検討できる状態を整えておきましょう。
TRNグループでは、店舗の保証金や内装・設備を活用する「リースバックシステム」をはじめ、飲食店の資金繰りや店舗運営に関するご相談を受け付けています。
現在の営業を続けながら手元資金を確保する方法を検討したい方は、一人で抱え込まず、まずは無料相談をご活用ください。